2024-2034年中国楼宇智能化工程行业市场深度分析及投资策略咨询报告
一、行业概述
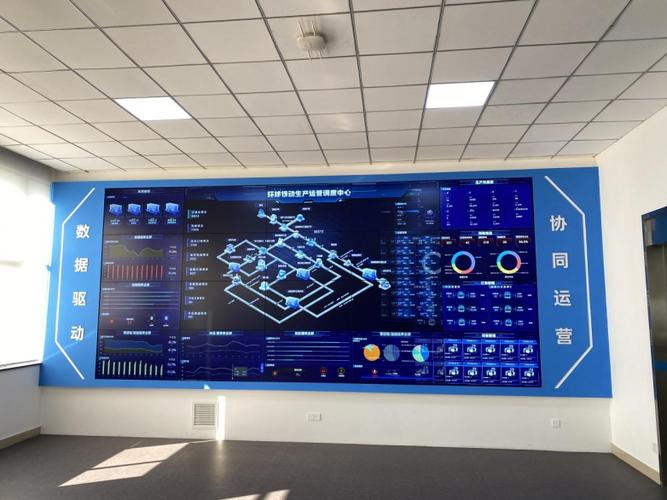
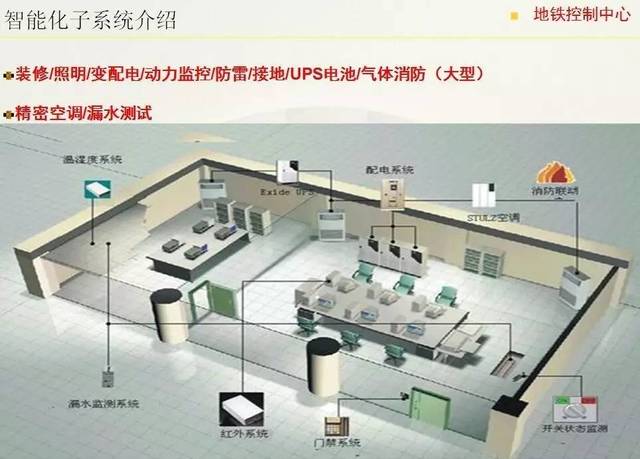
楼宇智能化工程是指利用现代信息技术、自动控制技术、通信技术等,对建筑物内的设备、系统进行集成与管理,实现安全、舒适、节能、高效的目标。随着中国城镇化进程的加快和“双碳”目标的推进,楼宇智能化工程行业迎来快速发展期。
二、市场现状分析
1. 市场规模
2023年,中国楼宇智能化工程市场规模已突破2000亿元,预计2024-2034年复合年增长率(CAGR)将达到10%以上。驱动因素包括新建建筑智能化标配化、老旧建筑改造升级、智慧城市政策推动等。
2. 市场结构
- 产品领域:楼宇自控系统、安防系统、消防系统、智能照明、能源管理系统等。
- 应用领域:商业地产、公共建筑(医院、学校、政府大楼)、住宅小区、工业建筑等。
- 区域分布:华东、华南地区领先,中西部地区增长潜力大。
3. 竞争格局
行业集中度较低,龙头企业如霍尼韦尔、西门子、江森自控等外资品牌占据高端市场,国内企业如汉鼎宇佑、延华智能、达实智能等在中低端市场具备优势,竞争激烈。
三、发展趋势预测
- 技术融合:AIoT、5G、数字孪生等技术深度应用,推动楼宇智能化向智慧化升级。
- 绿色低碳:能源管理系统(EMS)和碳排放监测成为刚需,助力建筑领域“双碳”目标实现。
- 标准化与集成化:行业标准逐步完善,系统集成能力成为核心竞争力。
- 存量市场改造:老旧小区和公共建筑智能化改造需求释放,成为新增长点。
- 应用场景拓展:智慧园区、智慧医院、智慧校园等细分场景需求旺盛。
四、投资策略建议
- 关注技术领先企业:重点投资在AI、物联网、大数据领域有深厚积累的系统集成商。
- 布局存量改造市场:关注具备老旧建筑智能化改造经验的企业,尤其是地方政府合作项目。
- 把握绿色低碳机遇:投资能源管理、碳排放监测细分赛道,符合政策导向。
- 区域差异化策略:一二线城市聚焦高端智慧化项目,三四线城市关注基础智能化普及。
- 风险防范:警惕行业竞争加剧导致的利润率下滑,关注应收账款风险和项目实施周期。
五、结论
2024-2034年,中国楼宇智能化工程行业将保持高速增长,技术升级和存量改造是主要驱动力。投资者应聚焦创新能力强、细分领域优势明显的企业,同时紧抓绿色低碳和智慧城市发展机遇,实现稳健回报。