2024-2034年中国楼宇智能化工程行业市场深度分析及投资策略咨询报告
本报告旨在对2024-2034年中国楼宇智能化工程行业进行深度分析,并提供投资策略咨询。报告首先界定了楼宇智能化工程的定义、分类及其产业链结构。从宏观环境、市场规模、竞争格局、技术趋势、区域发展、细分市场、重点企业、发展痛点及投资策略等多个维度展开系统研究。报告认为,在政策推动、技术进步和市场需求驱动下,中国楼宇智能化工程行业将保持较快增长,预计到2034年市场规模将突破万亿元,其中新建项目与既有建筑改造并重,绿色低碳、万物互联、AI赋能成为核心趋势,行业集中度有望提升,专业分包与系统集成商面临重要发展机遇。报告最后提出了针对投资者和企业的策略建议。
一、行业概述
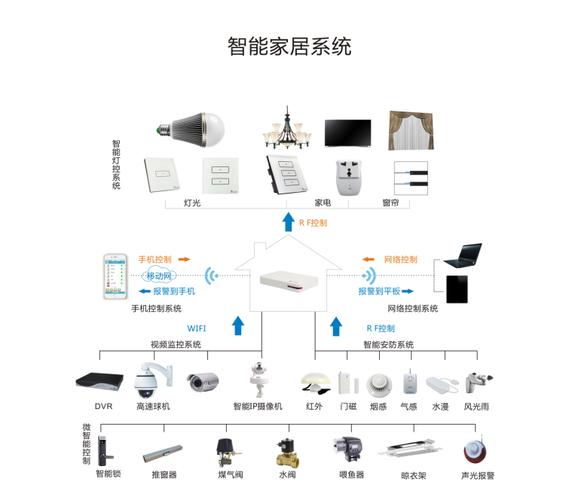
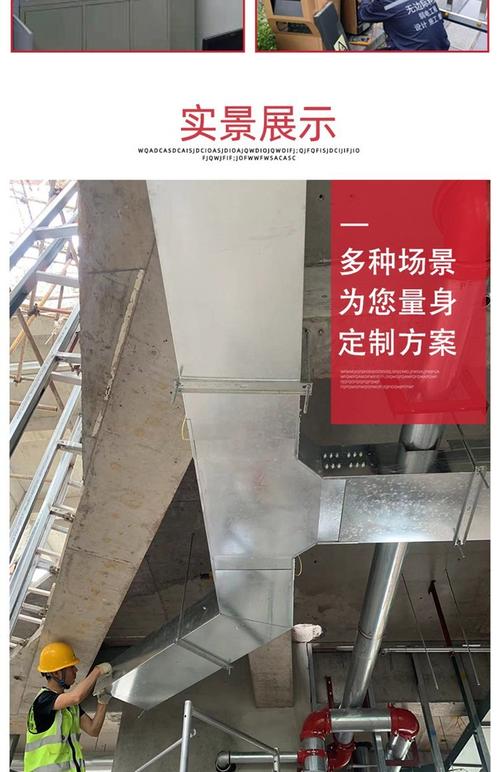
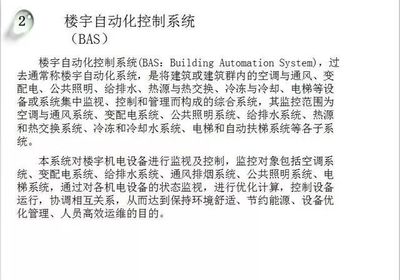
楼宇智能化工程是指利用计算机技术、网络通信技术、自动控制技术等,对建筑物内的设备、系统进行集成与优化,实现安全、舒适、节能、高效目标的工程活动。其系统构成通常包括楼宇自动化系统(BAS)、通信自动化系统(CAS)、办公自动化系统(OAS)、消防自动化系统(FAS)和安防自动化系统(SAS),即“5A”系统。行业产业链上游为软硬件供应商,包括芯片、传感器、控制器、通信模块及软件平台;中游为智能化工程集成商与施工方;下游为各类建筑业主与运营方,涵盖商业楼宇、住宅、公共建筑、工业建筑等。
二、宏观环境分析
政策环境:国家层面持续推动智慧城市、绿色建筑、建筑节能与碳排放控制。“十四五”规划及2035年远景目标强调数字中国与新型城镇化建设,住建部陆续发布《智能建筑工程质量验收规范》等标准,并推动既有建筑节能改造。预计2024-2034年间,相关政策将更加注重数据安全、系统互联与能效提升,为行业规范化发展提供支撑。
经济环境:中国GDP稳步增长,第三产业占比提升,商业地产、数据中心、医疗教育等建筑投资保持活跃。尽管房地产新建市场增速放缓,但存量建筑智能化改造需求逐步释放,成为行业增长的重要引擎。
技术环境:物联网、人工智能、5G、数字孪生、边缘计算等技术加速融入楼宇智能化系统,推动系统从封闭走向开放、从集中控制走向分布式智能。技术迭代将降低部署成本,提升系统集成度和用户体验。
三、市场规模与预测
根据历史数据与模型测算,2023年中国楼宇智能化工程市场规模约为5000亿元。预计2024-2034年,行业复合年均增长率(CAGR)将保持在8%-10%,到2034年市场规模有望突破10000亿元。增长动力主要来自:新建大型公共建筑与商业综合体智能化标准提升;既有建筑节能改造与数字化升级;智慧园区、智慧社区建设;以及“双碳”目标下对楼宇能效管理的刚性需求。细分市场中,系统集成与工程服务占比最大,软件与平台服务增速最快。
四、竞争格局分析
行业市场集中度较低,呈现“大行业、小企业”特征。参与主体包括大型建筑央企(如中国建筑、中国电建旗下智能化板块)、专业智能化工程公司、安防与通信设备商向下延伸的集成部门,以及大量区域性中小集成商。头部企业在资质、资金、品牌及大型项目经验方面优势明显,但整体市场份额仍有限;中小企业在细分领域和区域市场具备灵活性。未来竞争焦点将从单一工程施工转向“设计-集成-运维”全生命周期服务,具备软硬件整合能力和平台运营能力的企业将获得更大优势,行业并购整合有望加速。
五、技术发展趋势
- 万物互联与开放架构:基于IP的统一平台将逐步替代传统封闭系统,实现跨系统互联互通与数据融合。
- AI赋能:人工智能用于楼宇能耗预测、设备故障诊断、安防行为分析等,提升系统自主决策能力。
- 数字孪生与BIM融合:建筑物数字孪生模型与运维管理结合,实现可视化、模拟与优化。
- 绿色低碳技术:智能照明、高效空调控制、能源管理系统与可再生能源接入,助力建筑碳减排。
- 云边协同:云计算与边缘计算结合,满足实时控制与大数据分析的不同需求。
六、区域市场分析
华东、华南地区经济发达,商业楼宇与公共建筑存量高,智能化改造需求旺盛,市场规模领先。华北地区受政策驱动,学校、医院等公共机构智能化升级加快。中西部地区城镇化进程加速,新建项目带来增量需求,但价格敏感度较高。长三角、粤港澳大湾区、京津冀等城市群仍是投资热点,同时成渝、长江中游城市群市场潜力逐步释放。
七、细分市场分析
- 商业楼宇:包括写字楼、商场、酒店等,注重用户体验与节能管理,智能化系统渗透率较高,存量改造需求大。
- 公共建筑:政府办公楼、医院、学校等,受财政投入与标准化建设推动,市场份额稳定。
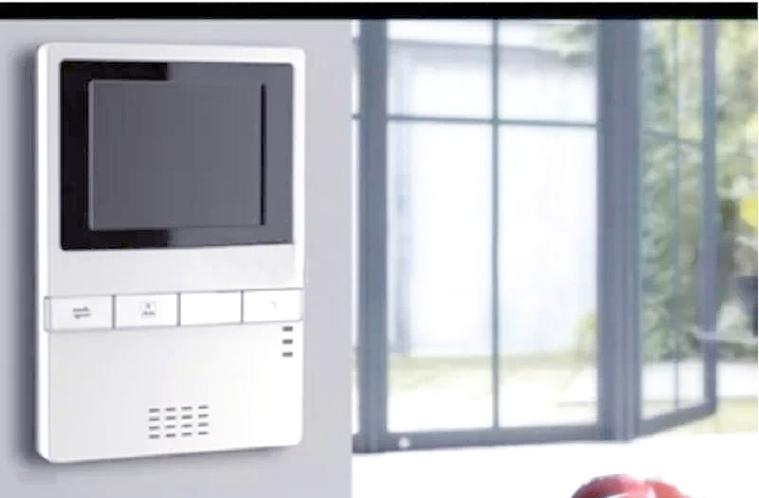
- 住宅小区:智能家居与智慧社区建设带动楼宇对讲、安防、停车管理等系统需求,新建住宅智能化配置标准逐步提高。
- 工业建筑:厂房、仓储物流等,对能效管理与安防有特定需求,智能化水平相对较低,增长空间较大。
- 数据中心:作为特殊建筑,其对精密环境控制与能效管理要求极高,是楼宇智能化工程的高端细分市场。
八、重点企业分析
选择行业内具有代表性的企业进行分析,包括:
- 同方股份:依托清华大学技术背景,在智慧建筑、节能服务领域具备综合实力;
- 延华智能:专注智慧城市与楼宇智能化,提供咨询、集成与运维服务;
- 达实智能:以物联网技术为核心,在建筑节能与轨道交通智能化领域表现突出;
- 中电兴发:在智慧城市与安防领域有较强竞争力;
- 以及传统建筑央企的智能化业务板块。每家企业的分析涵盖业务布局、竞争优势、财务表现和战略动向。
九、行业发展痛点与挑战
- 标准体系尚不完善:跨系统互联标准、数据接口规范不统一,影响集成效率。
- 人才短缺:既懂建筑又懂IT的复合型人才不足,制约行业发展。
- 项目回款周期长:政府及大型项目付款滞后,对中小企业资金链形成压力。
- 低价竞争普遍:部分区域市场招标不规范,导致工程质量参差不齐。
- 数据安全与隐私保护:物联网设备增多带来安全风险,相关法规和防护措施需完善。
十、投资策略建议
- 投资方向:重点关注具备软件平台开发和云运维能力的系统集成商;布局既有建筑节能改造市场的企业;在数据中心、医疗建筑等高端细分领域有项目经验的公司。
- 区域选择:优先投资长三角、粤港澳大湾区等需求旺盛区域,同时关注中西部区域中心城市增长机会。
- 风险防范:注意政策变动风险、技术迭代风险、项目回款风险,建议通过多元化项目类型和地域组合降低风险。
- 企业战略:对于行业内企业,建议加大研发投入,构建开放合作生态,向“产品+服务”模式转型,并通过并购整合扩大市场份额。
结论:2024-2034年是中国楼宇智能化工程行业从快速发展转向高质量发展的关键期。市场空间广阔,但竞争加剧、技术变革加速。投资者应把握绿色低碳、数字孪生、AI应用等趋势,选择具备核心技术和综合服务能力的标的,进行中长期布局。企业需适应从工程思维向运营思维转变,以创新和服务赢得市场。